
Étiquettes
Larry C Johnson
Vendredi soir, Donald Trump a annoncé qu’à la suite d’un entretien téléphonique avec Vladimir Poutine, la Russie allait expédier du diesel vers les États-Unis et les marchés mondiaux. Le Trésor a ensuite publié une licence générale temporaire levant les sanctions sur le diesel russe jusqu’en avril 2027. Le président a promis que les prix du diesel baisseraient « de manière spectaculaire » et « rapidement ». À trois semaines des élections de mi-mandat et avec un prix du diesel à 6,23 dollars le gallon, en hausse par rapport aux quelque 3,67 dollars d’il y a un an et tout près du record de 6,52 dollars établi le 22 septembre, je comprends l’intérêt politique de cette mesure. Mais lorsque je compare ces chiffres à l’ampleur de la pénurie, cet accord n’est qu’une erreur d’arrondi.
Ce qui a été annoncé
Selon le message publié par Trump lui-même, la Russie fournira « immédiatement » plus de 300 000 tonnes de diesel, 500 000 tonnes en novembre, 1 million de tonnes « immédiatement après », puis 3 millions de tonnes supplémentaires « dans un délai très court ». En convertissant à raison d’environ 7,45 barils par tonne, cela représente
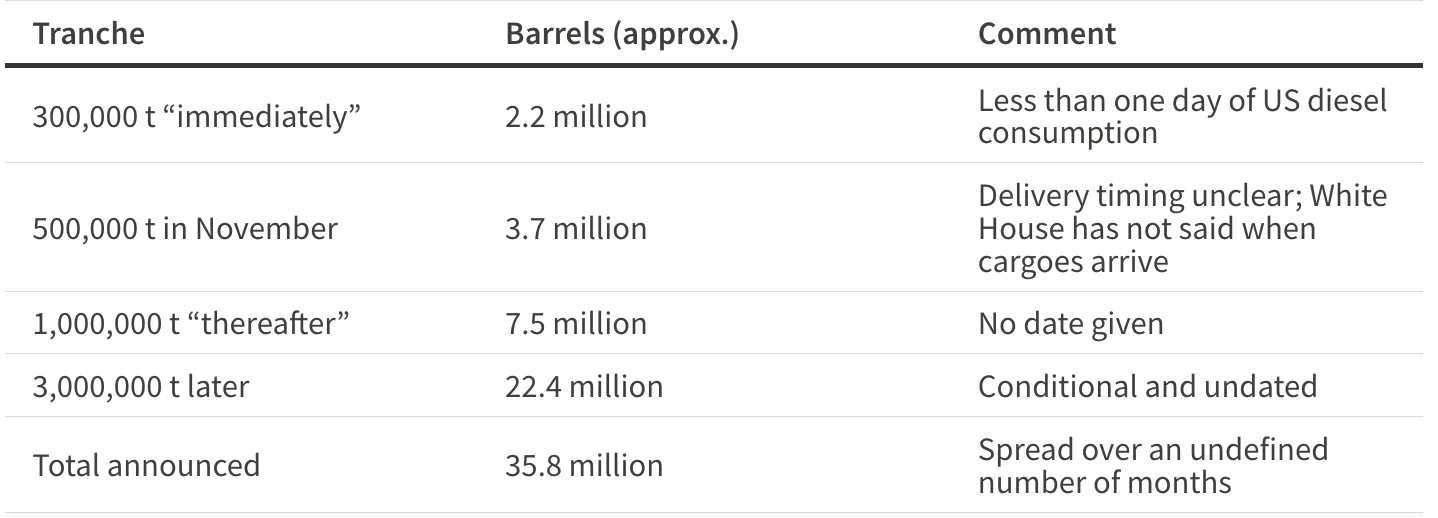
La conversion est approximative ; Forbes a utilisé un facteur similaire et est parvenu à environ 35,5 millions de barils. Seule la « volonté générale d’approvisionner » du Kremlin a été confirmée par la partie russe ; les tonnages proviennent du message de Trump.
L’ampleur du déficit
Karl W. Miller, dont j’ai recours à l’évaluation de la crise énergétique mondiale, estime le déficit mondial actuel en distillats moyens (diesel, gazole et kérosène) à au moins 3 millions de barils par jour. Ce déficit résulte de la destruction et de la mise hors service des raffineries du Golfe, de la perturbation de l’approvisionnement en pétrole brut des raffineries à l’étranger, des dégâts subis par les infrastructures et du blocage des exportations de produits pétroliers. À ce rythme, le monde doit trouver 90 millions de barils chaque mois, 270 millions de barils tous les 90 jours et près de 1,1 milliard de barils par an, soit en les produisant ailleurs, soit en puisant dans les stocks, soit en s’en passant. Miller estime qu’il faudra environ cinq ans pour reconstruire le complexe du Golfe endommagé.
Voici comment se situe l’accord russe par rapport à ces chiffres
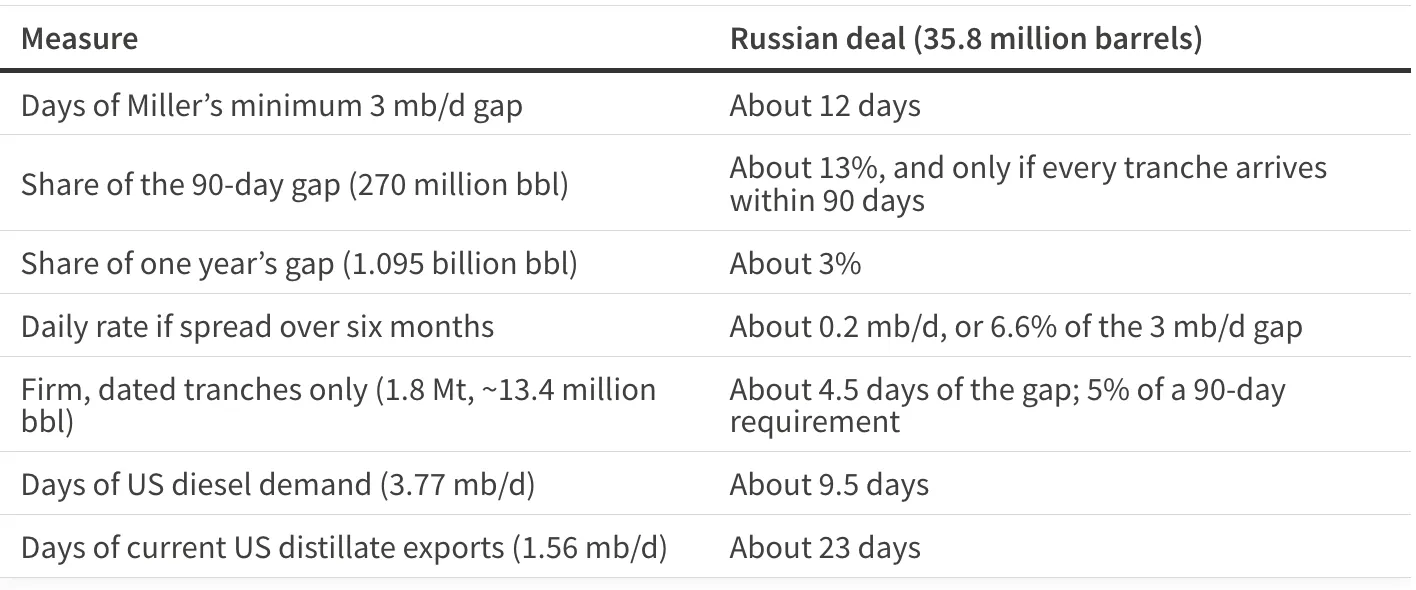
Les chiffres américains correspondent à des moyennes sur quatre semaines jusqu’au 2 octobre 2026, tels que cités par Miller. Le déficit de 3 mb/j correspond à l’estimation minimale propre à M. Miller ; ses calculs partent du principe qu’il persiste.
En termes simples, l’ensemble de l’accord, si chaque tonne est livrée, couvre moins de deux semaines du déficit mondial. Les 300 000 premières tonnes en couvrent environ 18 heures.
Pourquoi même ces barils ne constituent pas tous un nouvel approvisionnement
Les volumes annoncés surestiment l’ampleur du soulagement pour plusieurs raisons.
La Russie pourrait elle-même être en situation de pénurie. Moscou a interdit les exportations de diesel depuis juillet et a prolongé cette interdiction jusqu’à fin octobre. L’AIE affirme que la production russe de diesel a chuté d’environ 30 % et que les raffineries russes ont subi des pannes répétées. Si cela est vrai, chaque baril que la Russie expédie à l’étranger est un baril qu’elle doit soustraire à ses propres exploitations agricoles, à son armée et à son secteur du transport routier. Cependant, des sources russes contestent les affirmations de l’AIE.
La réorientation n’équivaut pas à de la production. Miller soulève ce point à propos des exportations américaines, et cela s’applique tout autant aux exportations russes : transférer du carburant existant d’un acheteur à un autre ne fait que déplacer la pénurie ; cela ne la réduit pas. Avant la guerre, la Russie était le deuxième exportateur mondial de diesel. Ses acheteurs traditionnels, tels que la Turquie, le Brésil et certaines régions d’Afrique, se disputeront les mêmes volumes limités ; ainsi, une partie de ce qui est vendu sous licence américaine viendra se substituer à d’autres flux plutôt que d’augmenter le total.
Il ne s’agit que de diesel. Le déficit évoqué par Miller concerne également le kérosène et le carburant pour avions. Rien dans cet accord ne traite du volet aéronautique.
Les États-Unis n’ont pas autant besoin d’importations que le reste du monde. Les États-Unis produisent déjà environ 5,2 millions de barils par jour de distillats et en exportent environ 1,56 million. Les prix américains sont élevés parce qu’ils sont fixés sur un marché mondial en situation de pénurie, et non parce que les raffineries américaines manquent de produit. L’arrivée de quelques cargaisons russes sur ce marché ne changera pas le prix marginal déterminé par un déficit de 3 mb/j.
Le calendrier et la logistique restent à régler. La Maison Blanche n’a pas précisé qui paierait le carburant ni quand il arriverait, et seules les deux premières tranches ont des dates, même approximatives. Comme le souligne Miller, le carburant obtenu dans un autre bassin ne constitue pas un soulagement tant qu’il n’a pas atteint le réseau de consommation.
Ce qu’en a dit le marché
Les contrats à terme sur le diesel ont fléchi à l’annonce de cet accord, ce que j’interprète comme une réaction aux gros titres plutôt que comme un changement des fondamentaux. Un diplomate européen a déclaré aux journalistes qu’il était « très peu probable que cet accord ait un réel impact sur les prix ». Même le responsable ukrainien chargé des sanctions, Vladyslav Vlasiuk, qui a toutes les raisons de s’y opposer pour d’autres motifs, a fait valoir un argument arithmétique : les États-Unis consomment environ 3,5 millions de tonnes de diesel par semaine, 300 000 tonnes ne représentant donc qu’une goutte d’eau dans l’océan.
Le véritable gagnant : Moscou
Si cet accord ne résout guère la pénurie de diesel, il profite grandement à la Russie. Ces volumes, qui semblent insignifiants face à un déficit de 3 millions de barils par jour, ne le sont pas en termes de liquidités, car le diesel est désormais l’une des matières premières les plus précieuses au monde. Les contrats à terme américains sur le diesel se sont établis à environ 4,80 dollars le gallon en septembre, soit environ 200 dollars le baril. En se basant sur la fourchette de prix de remplacement indicative avancée par Miller, comprise entre 150 et 200 dollars le baril, les chiffres se présentent comme suit
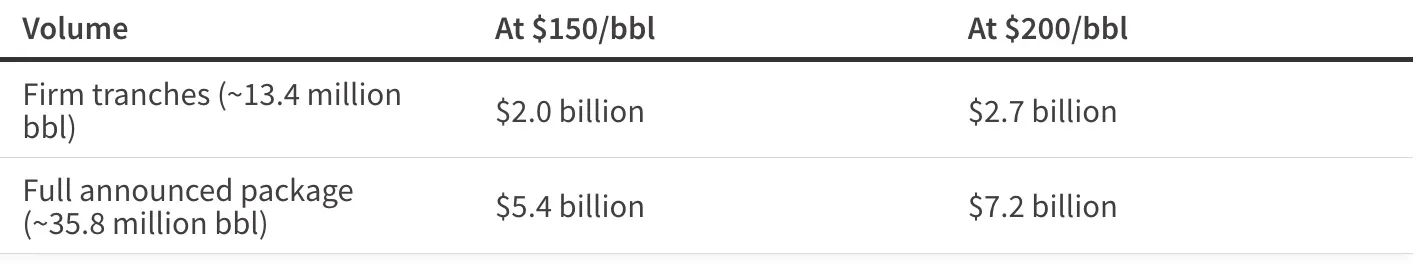
Il s’agit de mes estimations. Les prix réels dépendront des remises, des frais de transport et des conditions de livraison, et ces recettes reviennent d’abord aux entreprises russes, avant de parvenir à l’État sous forme d’impôts.
Cet argent arrive au moment où Moscou en a besoin. Le budget russe avait été établi sur la base d’un prix du brut Urals à 59 dollars ; début 2026, l’Urals se négociait entre le milieu des 40 et le milieu des 50 dollars, avec des remises importantes imposées par les sanctions, et Bloomberg a rapporté qu’à ces prix, le manque à gagner sur les recettes pétrolières et gazières ferait grimper le déficit à près de 2 200 milliards de roubles, soit environ 29 milliards de dollars. D’après mes calculs, le programme complet consacré au diesel couvrirait à lui seul environ un cinquième à un quart de ce déficit.
L’allègement des sanctions a une valeur supérieure au tonnage annoncé. La licence générale du Trésor ne se limite pas au carburant à destination des États-Unis. Elle autorise la vente de diesel russe sur le marché mondial, et toute cargaison chargée pendant la durée de validité de la licence est exemptée des sanctions américaines jusqu’en avril 2027. Cela signifie que :
- Chaque baril exportable en bénéficie, et pas seulement les tranches annoncées. Une fois que la Russie aura levé son propre embargo à l’exportation, tout son diesel pourra être vendu librement pendant six mois, et pas seulement les volumes mentionnés dans le message de Trump. Si la Russie exportait ne serait-ce que 0,5 million de barils par jour pendant cette période – un chiffre que j’utilise uniquement à titre d’illustration –, elle en tirerait environ 14 à 18 milliards de dollars aux mêmes prix.
- Des remises moins importantes. En février, le brut russe soumis aux sanctions se vendait avec une remise d’environ 26,50 dollars le baril par rapport au Brent. Le diesel vendu légalement à des acheteurs traditionnels, avec un transport et une assurance classiques, n’a pas besoin de bénéficier d’une remise équivalente. Chaque dollar de remise supprimé représente un dollar de plus pour Moscou.
- Une brèche dans le mur des sanctions. Il s’agit de la première licence de diesel d’une durée supérieure aux 30 jours habituels depuis le début de la guerre, et elle intervient quelques semaines après que Trump a signé une loi prévoyant des droits de douane pouvant atteindre 100 % pour les plus gros acheteurs de pétrole et de gaz russes. Moscou et ses clients en tireront la conclusion évidente : les sanctions américaines sont négociables, et l’application de la nouvelle loi est désormais remise en question.
Mon analyse
Cet accord relève de la politique, et non de l’offre. Il offre à la Maison Blanche un argument de campagne avant les élections de mi-mandat et procure à Moscou des milliards de dollars en devises fortes, ainsi qu’un sursis de six mois sur les sanctions qu’elle réclamait depuis le début de la guerre, mais il ne change rien à la pénurie mondiale de diesel. Au mieux, il compense deux semaines d’un déficit qui, selon l’évaluation de Miller, persistera pendant des années, le temps que le Golfe se reconstruise. La baisse des prix à la pompe, si elle se produit, résultera d’une destruction de la demande, d’un prélèvement sur les stocks ou d’une réouverture du détroit d’Ormuz, et non des 35 millions de barils de diesel russe qui afflueront au compte-gouttes cet hiver.
Le coût le plus important est d’ordre stratégique. Assouplir les sanctions pour un volume aussi modeste offre à la Russie une bouée de sauvetage financière pour son budget de guerre, prive l’Union européenne de son moyen de pression sur Moscou et tend les relations avec Kiev et Bruxelles, pour un bénéfice qui se perd dans le bruit d’un déficit de 3 millions de barils par jour.

