
Étiquettes
Crise financière, France, Marine le Pen, Union Européenne, zone euro
Wolfgang Münchau
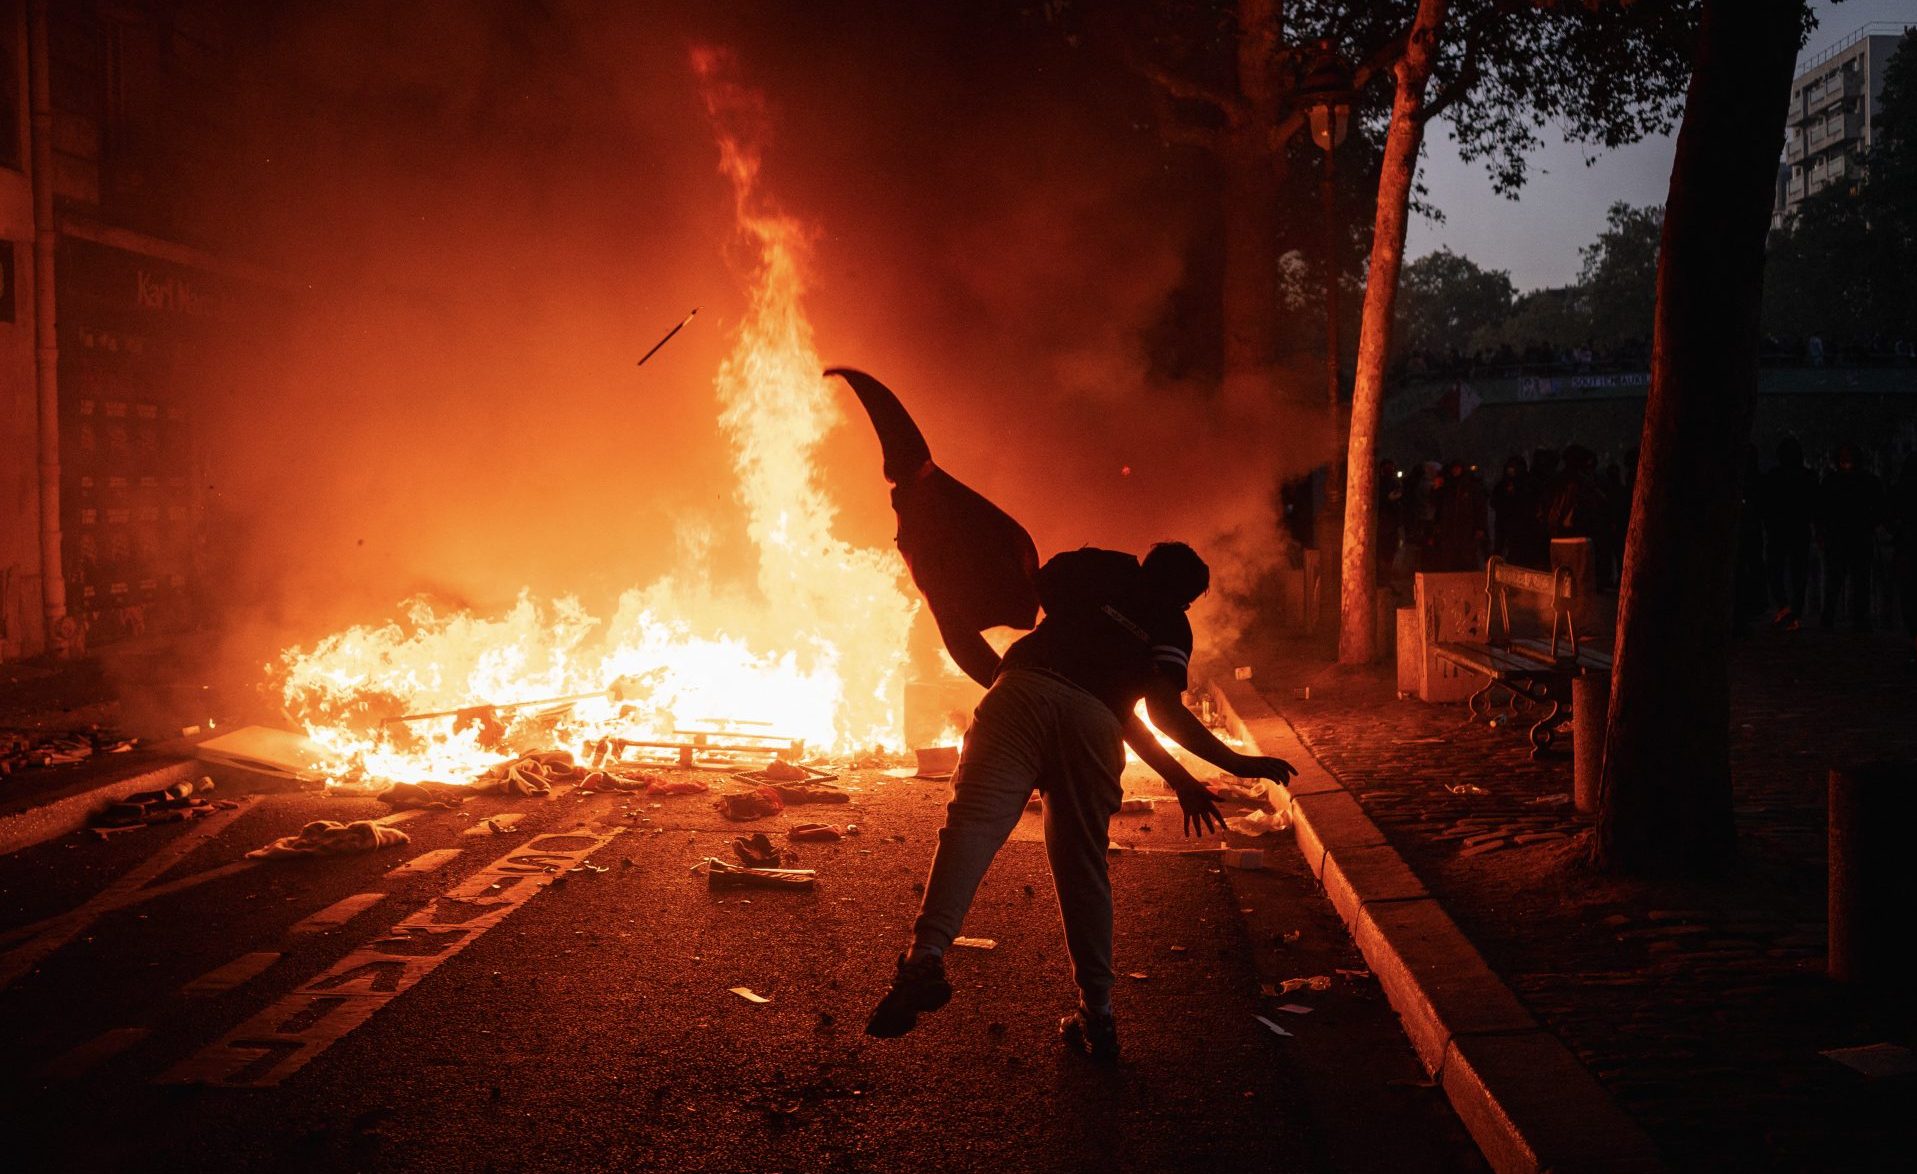
La France est en proie à un effondrement social, avec un chaos financier qui se profile à l’horizon. La question urgente qui se pose désormais est la suivante : cette situation pourrait-elle se propager ? Wolfgang Münchau, expert de renom sur l’Europe et ses maux, examine comment la prochaine crise de la dette pourrait débuter — et comment elle pourrait à la fois détruire la zone euro et porter un coup à l’économie britannique.
« Les Irlandais disent qu’ils ne sont pas la Grèce. Les Portugais disent qu’ils ne sont pas les Irlandais. Le ministre espagnol des Finances a déclaré la semaine dernière que l’Espagne n’était pas le Portugal. » J’ai écrit ces mots dans le Financial Times il y a plus de 15 ans, alors que la crise de la dette souveraine de la zone euro faisait rage. Aujourd’hui, la grande nouvelle, c’est que les Belges ne sont pas des Français. Attendez-vous à entendre très bientôt que les Italiens ne sont pas des Belges. Alors que tous les regards sont actuellement tournés vers la France, vers les violences, les manifestations et la menace grandissante d’une véritable crise financière, la question clé est désormais de savoir comment une telle crise pourrait se propager.
Le premier pays de la zone euro aujourd’hui dans la ligne de mire est la Belgique. À l’instar des Français, les Belges ont laissé leur déficit budgétaire se creuser et leur dette publique monter en flèche. Pour être honnête, les dirigeants du pays sont conscients des risques. Pour citer Bart De Wever, Premier ministre belge et l’un des dirigeants européens les plus avisés : « Nous devons absolument nous démarquer de la situation française pour éviter qu’elle ne se propage chez nous. » Il pourrait tout aussi bien nous dire que « les Belges ne sont pas français ».
En réalité, je crains que De Wever n’ait moins de contrôle sur la situation qu’il ne le pense. Cela tient en partie au fait que le ratio dette/PIB de la Belgique — à 108 % — est extrêmement élevé. Mais aussi parce que les deux autres pays en zone de danger sont la France et l’Italie : respectivement la deuxième et la troisième économie de l’UE, et deux des pays les plus endettés de l’Union.
À l’heure actuelle, les taux français sur les obligations à 10 ans dépassent les 5 %, tandis que les taux italiens sont légèrement inférieurs. Pour être clair, aucun de ces taux n’atteint encore le seuil de crise — mais ils s’en rapprochent. Dès que les taux d’intérêt dépassent un certain seuil, un cercle vicieux s’enclenche. La hausse des taux d’intérêt augmente le coût du service de la dette, ce qui creuse le déficit budgétaire, ce qui entraîne une augmentation des emprunts, et ce qui fait à nouveau grimper les taux d’intérêt.
Personne ne peut prédire quand, exactement, une crise pourrait éclater : cela dépend du pays et de sa situation politique. Pourtant, dès que les investisseurs concluront qu’un pays n’est manifestement pas en mesure de rembourser sa dette, les taux d’intérêt commenceront inévitablement à s’envoler – mécanisme par lequel se déroulent pratiquement toutes les crises financières. Nous sommes dans une phase où tout le monde fait encore semblant que la situation est sous contrôle, et qu’il suffirait simplement que les gouvernements réalisent quelques économies ici et là. Dans la pratique, cependant, les ministres de tous bords ont du mal à y parvenir.
Rappelons-nous simplement que la France se trouve dans la situation chaotique actuelle à cause d’Emmanuel Macron. Qui aurait pu prédire que sa présidence, qui a duré une décennie, se terminerait par un pays en proie aux flammes et une crise financière imminente ? Pourtant, ce sont bien les politiques menées par Macron au début de son mandat qui l’ont conduit là où il en est aujourd’hui. L’austérité imposée par son gouvernement a engendré davantage de violence, tandis que les coupes dans les investissements publics ont découragé les investisseurs privés.
En observant aujourd’hui les candidats à la présidentielle en France à l’approche du scrutin d’avril prochain, j’ai du mal à imaginer comment le pays pourrait se doter d’un gouvernement capable de mener à bien l’ensemble des objectifs suivants : maîtriser le déficit budgétaire ; éviter les troubles sociaux ; se conformer aux règles européennes ; et rester dans la zone euro. Il faudra bien faire des concessions.
Personne, pas même la principale candidate française Marine Le Pen, ne souhaite quitter la zone euro. Pas plus que Jean-Luc Mélenchon, d’ailleurs. Si vous pensiez que le Brexit avait été perturbateur, une sortie de l’euro serait d’un tout autre ordre de grandeur. Pourtant, ce que de nombreux Européens, y compris des responsables politiques, ne comprennent pas, c’est le lien entre la dette et l’appartenance à la zone euro. Pour le dire simplement : on ne peut pas faire défaut sur sa dette et espérer conserver l’euro. La dette sert de garantie pour les fonds que le système bancaire obtient de la BCE. Si un pays fait défaut sur sa dette, le système bancaire se fige inévitablement.
Compte tenu de ces principes fondamentaux, comment une crise de la zone euro pourrait-elle réellement se dérouler ? Marine Le Pen, dont les chances de remporter la présidence sont d’autant plus grandes que Paris est en ébullition, jouera probablement un rôle crucial à cet égard. Une option serait que, malgré ses promesses grandiloquentes pendant la campagne, elle décide d’imposer des mesures d’austérité une fois à l’Élysée. Sa cote de popularité s’effondrerait rapidement et ne s’en remettrait probablement pas. On pourrait penser que c’est totalement irrationnel, mais nous avons vu ce schéma se répéter à maintes reprises pendant la crise de la zone euro.
Par ailleurs, Marine Le Pen pourrait conclure que la France ne sera pas en mesure d’assurer le service de sa dette si les taux d’intérêt restent élevés. Elle pourrait donc demander un plan de sauvetage à la Banque centrale européenne. Si la BCE refusait — aider la France ferait grimper l’inflation pour tout le monde —, une présidente Le Pen pourrait ordonner à son ministre des Finances de ne pas honorer un paiement dû aux détenteurs d’obligations.
À court terme, du moins, une telle approche présente des avantages. Premièrement, cela permettrait à Le Pen de se libérer de ses obligations envers d’autres créanciers étrangers. Cela pourrait alors lui permettre d’imposer moins de mesures d’austérité qu’elle n’aurait dû le faire autrement. La France bénéficierait également de coûts de service de la dette réduits et d’un taux de change plus compétitif, ce qui rendrait les entreprises françaises plus compétitives face au reste du monde. Et, ce qui est peut-être le plus important, la France disposerait de sa propre banque centrale, capable de fixer des taux d’intérêt adaptés à l’économie du pays et sur laquelle on pourrait compter pour servir de filet de sécurité en cas de crise.
Néanmoins, un défaut de paiement de la France sur sa dette conduirait probablement à une sortie de l’euro. Si jamais nous en arrivions là, la crise financière qui s’ensuivrait éclipserait tout ce que nous avons connu jusqu’à présent. Des institutions financières feraient faillite partout dans le monde. De son côté, la zone euro pourrait ne pas survivre, d’autres pays se retrouvant à leur tour en défaut de paiement et quittant la zone euro. Ironiquement, l’un des pays européens les plus touchés dans ce scénario serait le Royaume-Uni. Bien qu’il ne soit pas membre de l’UE, et encore moins de la zone euro, le marché des capitaux britannique serait extrêmement vulnérable au chaos qui régnerait de l’autre côté de la Manche.
« Le marché des capitaux britannique serait extrêmement vulnérable au chaos qui régnerait de l’autre côté de la Manche. »
On pourrait légitimement se demander pourquoi une personne sensée choisirait un tel scénario. Le problème, c’est que l’implosion du système financier européen ne se produirait qu’après une série d’autres événements. Personne ne choisirait cela si on lui proposait un menu.
Je ne dis pas qu’il n’y a pas d’issue. Mais aucune des alternatives n’est évidente ni facile. Quitter la zone euro pourrait bien s’avérer être l’option la plus simple, surtout si l’on se moque des conséquences pour le reste du monde.
Ayant consacré une bonne partie de ma carrière à écrire sur la crise financière de la zone euro et son déclin économique continu, j’en suis venu à la conclusion que la seule grande erreur commise par l’UE a été de choisir une union monétaire sans mettre en place au préalable l’infrastructure politique nécessaire : une union budgétaire, un marché des capitaux unique et un instrument unique de dette souveraine. L’introduction de l’euro a été le couronnement de l’intégration politique européenne dans les années 80 et 90. Puis, tout s’est arrêté.
Il ne s’agit pas ici d’un débat sur les avantages et les inconvénients de l’intégration européenne en tant que telle. Si l’on s’oppose à l’intégration politique, on ne devrait pas adhérer à l’euro. L’opposition du Royaume-Uni à l’euro était cohérente en soi. La Pologne est l’exemple d’un pays qui n’envisagerait pas un instant de quitter l’UE, mais qui a lui aussi choisi de ne pas adhérer à l’euro. Mais ce que nous avons appris au cours des quinze dernières années, c’est que lorsqu’on adhère à une monnaie unique, on ne peut pas s’arrêter là ; il faut aller jusqu’au bout. C’est là que l’Union a commis une erreur. Une union monétaire inachevée, à mi-chemin, n’est pas viable. Par « non viable », je ne veux pas dire « mauvaise ». Simplement que soit elle deviendra viable, soit elle prendra fin.
Certains affirment que l’intégration politique pourrait encore se concrétiser. Je crains qu’il ne s’agisse là que d’un vœu pieux. La politique de l’UE s’éloigne de l’intégration politique depuis un certain temps déjà ; la crise de l’euro a probablement été le dernier moment où une union budgétaire aurait pu être convenue de manière réaliste. À l’époque, l’extrême droite n’était pas encore une force politique dans la plupart des pays, tandis que l’économie allemande était suffisamment solide pour accepter, en théorie, une union plus étroite. Le fait qu’Angela Merkel ait dit « nein » même à cette époque est révélateur — il est certain qu’aujourd’hui, dans un contexte où l’Allemagne est affaiblie, aucun des partis politiques allemands, en plein querelles, ne mentionne même l’intégration européenne.
À première vue, la crise de l’euro a pris fin lorsque la BCE a soutenu les marchés obligataires nationaux par le biais de l’assouplissement quantitatif. Mais le problème sous-jacent des divergences économiques entre les États membres n’a jamais été véritablement résolu, d’autant plus que les solutions n’étaient conçues que pour les petites économies. Ainsi, si vous me dites que la France n’est pas la Grèce, je serais tout à fait d’accord — sauf pour ajouter que c’est pire.
Wolfgang Münchau est directeur d’Eurointelligence et chroniqueur pour UnHerd.


Vous devez être connecté pour poster un commentaire.