
Étiquettes
Alex Krainer
Dans la continuité du rapport d’hier, la crise actuelle sur les marchés obligataires pourrait constituer l’un des meilleurs cas d’étude pour illustrer la stratégie d’investissement dite de « suivi de tendance ». Celle-ci devrait faire partie des outils indispensables permettant de traverser les turbulences à venir pour tous ceux qui travaillent dans le secteur financier et qui doivent protéger les investissements, les retraites et les dépôts de leurs clients. Nous allons probablement connaître de nombreux événements de grande ampleur similaires au marché baissier des obligations de 2021 à 2023.
Bien que ces événements soient imprévisibles, ils se traduisent invariablement par des tendances de prix pouvant s’étendre sur plusieurs années. La manière la plus fiable de naviguer au sein de ces tendances consiste à adhérer à des stratégies de suivi de tendance bien formulées, toujours avec la discipline et la patience qui s’imposent. Rétrospectivement, notre expérience de l’« Armageddon obligataire » de 2021-2023 en a peut-être été l’exemple parfait.
Gardez à l’esprit que cet « événement » s’est produit dans le sillage d’un marché haussier obligataire de 30 ans, au cours duquel les taux d’intérêt ont progressivement chuté jusqu’à près de zéro, voire en dessous de zéro dans certains cas. Nous examinerons la performance, certes très imparfaite mais positive, d’un ensemble de stratégies de suivi de tendance et la comparerons aux résultats des géants du secteur, dont beaucoup n’ont pas survécu au marché baissier.
Naviguer au gré des tendances…
En 2021, personne n’aurait pu deviner que le pire marché baissier depuis près de 240 ans était sur le point de se dérouler au cours des deux années suivantes. Cependant, les adeptes disciplinés du suivi de tendance n’avaient pas besoin de le savoir : tout ce qu’ils savaient, c’est que les marchés évoluent selon des tendances.
Il y a environ deux ans, j’ai élaboré un graphique illustrant comment nous avons traversé cette période en utilisant nos propres stratégies de suivi de tendance I-System. Dans ce cas précis, nous avons utilisé un ensemble de 12 stratégies I-System. Ce graphique est chargé, mais ce qu’il montre est assez simple.
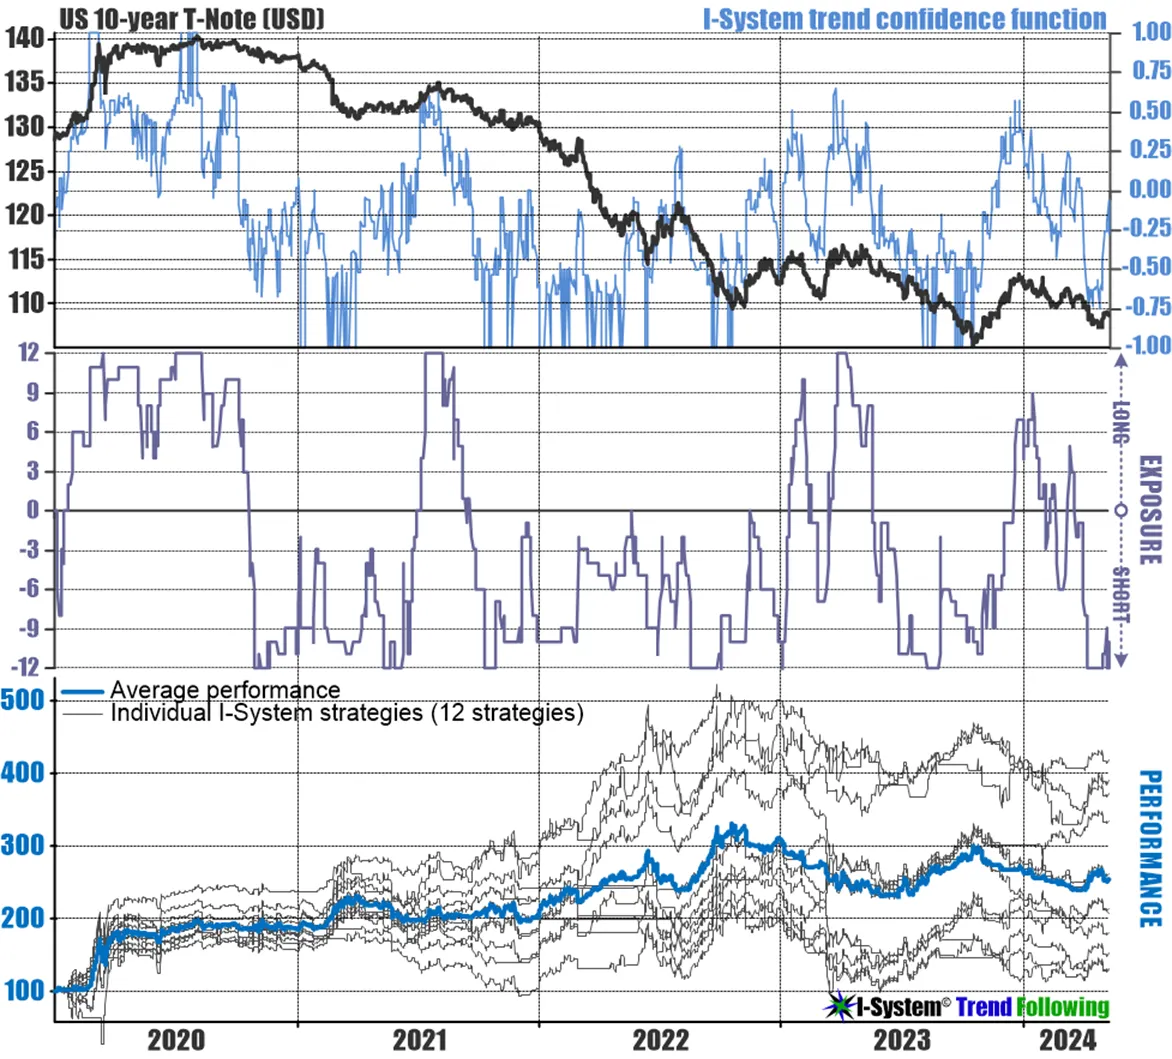
Dans la partie supérieure, la ligne noire représente l’historique des cours du bon du Trésor américain à 10 ans. Elle est superposée à la fonction de confiance de tendance de l’I-System, représentée par la ligne bleu clair. Son axe se trouve à droite du graphique et varie entre 1 et -1, où 1 indique la certitude que nous observons une tendance haussière, tandis que -1 indique la certitude que nous sommes dans une tendance baissière. La confiance dans la tendance du système fluctue en conséquence, déterminée par le réseau neuronal qui génère quotidiennement la valeur de cette fonction, en utilisant toujours le même ensemble d’algorithmes avec une cohérence absolue.
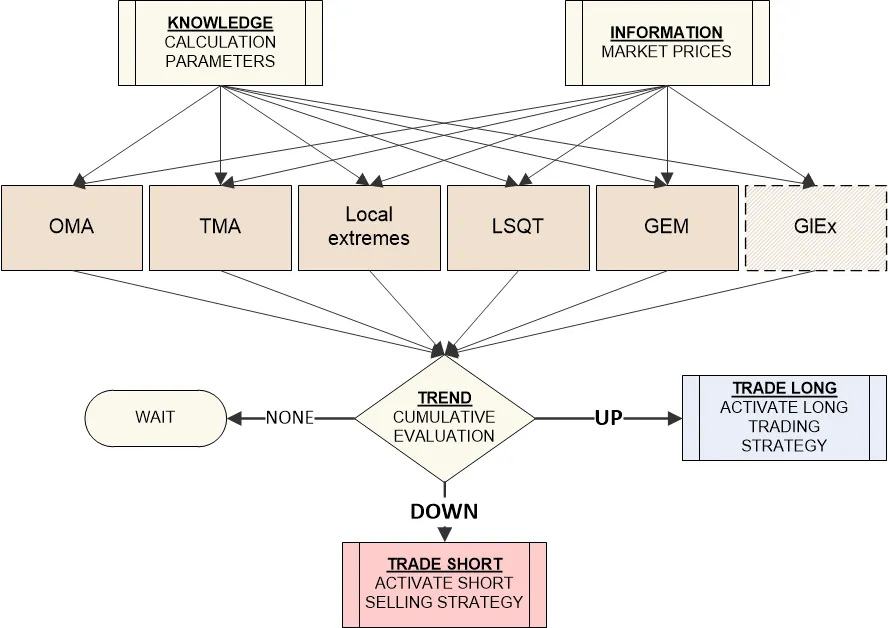
Des algorithmes qui calculent quotidiennement une valeur numériquement exacte de la confiance dans la tendance, avec une cohérence de 100 % dans le temps.
Le panneau central affiche l’exposition au marché recommandée par un ensemble de 12 stratégies de l’I-System. Elle varie de -12 à 12, où -12 signifie que nous devrions avoir une exposition entièrement courte et 12 que nous devrions être entièrement longs. Comme vous pouvez le constater, même pendant l’« Armageddon » obligataire, la confiance dans la tendance et l’exposition au marché de l’I-System ont considérablement fluctué.
Encore une fois, cela s’explique par le fait que nous ne savions pas que nous étions dans le plus grand marché baissier de l’histoire, tout comme nous ne savons pas aujourd’hui ce qui pourrait se passer dans un avenir proche. Nous ajustons simplement notre exposition en fonction des fluctuations de prix au fur et à mesure qu’elles se produisent, ce qui est l’essence même du suivi de tendance. Nous avons été systématiquement en position courte nette pendant la majeure partie du marché baissier, mais quelques corrections haussières plus marquées ont fait basculer bon nombre de nos stratégies vers le côté long, entraînant des périodes d’exposition nette longue.
Enfin, le graphique du bas présente la performance de chacune des 12 stratégies I-System que nous avons utilisées. La ligne bleue indique leur performance moyenne. La question qui revient souvent est la suivante : pourquoi utilisons-nous plusieurs stratégies de trading pour les mêmes marchés ? La réponse est assez simple : un aspect inévitable du trading quantitatif est que nous ne pouvons entraîner nos stratégies que sur des données historiques, via un processus que nous appelons « backtesting », ou simulations « in-sample ».
Cependant, nous ne pouvons mettre en œuvre ces stratégies que face à des fluctuations futures inconnues. Comme l’a dit le grand philosophe danois Søren Kierkegaard, on ne peut apprendre la vie qu’en regardant en arrière. Il faut la vivre en allant de l’avant. En ce qui concerne nos stratégies, nous ne savons que comment elles ont performé dans le passé, mais pas comment elles se comporteront à l’avenir. Nous pouvons être convaincus que certaines d’entre elles afficheront d’excellents résultats et que d’autres seront à la traîne, mais même dans ce cas, nous n’avons aucun moyen de savoir lesquelles sont les unes et lesquelles sont les autres.
En recourant à de nombreuses stratégies, nous pouvons être pratiquement certains que leurs résultats moyens seront bien plus fiables que la performance de n’importe quelle stratégie prise isolément et qu’ils auront toujours tendance à être satisfaisants. C’est d’ailleurs ce que montre la partie inférieure de ce graphique.
Ensemble, les stratégies I-System ont généré une performance positive très significative tout au long du marché baissier des obligations. Bien sûr, les positions de trading étaient à effet de levier, ce qui a généré une performance plus forte que ne le justifieraient normalement les mouvements de prix eux-mêmes, mais cela n’a rien d’inhabituel dans le trading.
Pendant ce temps, de nombreux « maîtres de l’univers » se sont complètement trompés
À tout le moins, ils n’ont pas su gérer correctement leur exposition. En particulier après une tendance haussière de 30 ans sur le marché obligataire, personne ne prévoyait un « Armageddon » obligataire en 2021, ce qui explique pourquoi la plupart des institutions financières ont subi des pertes dévastatrices au cours de cette même période. En 2023, la Bank of America à elle seule a enregistré plus de 130 milliards de dollars de pertes latentes sur son portefeuille obligataire.
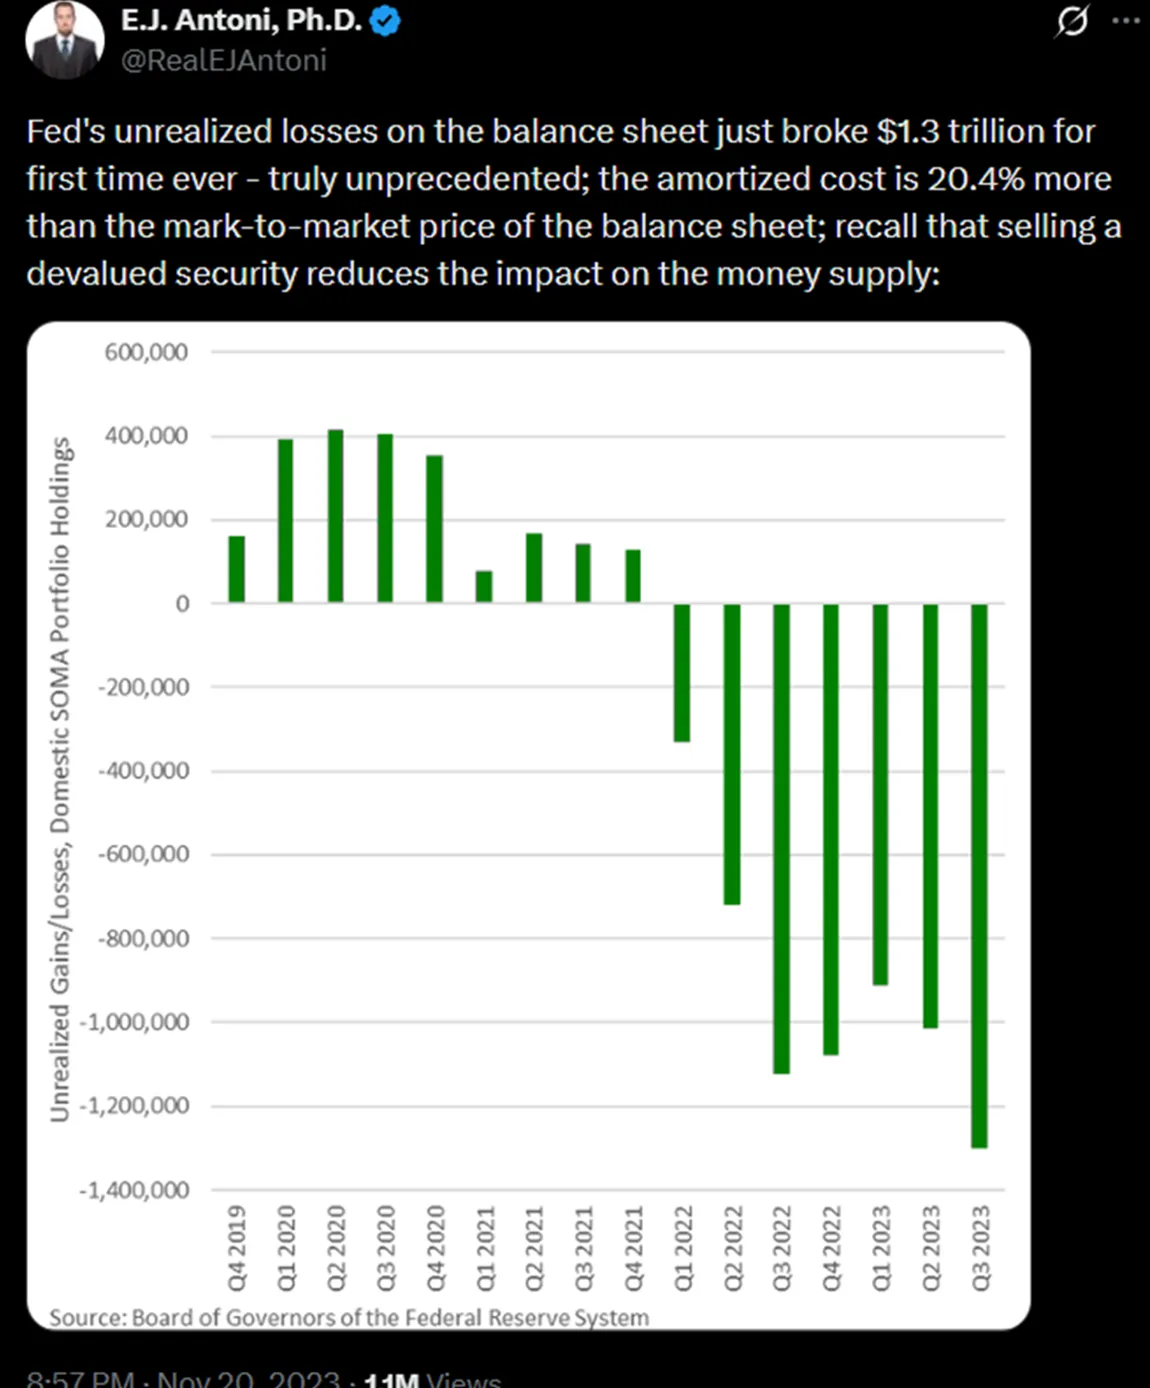
Au total, le secteur bancaire américain a perdu dix fois plus : 1 300 milliards de dollars, ce qui a pratiquement anéanti plus de la moitié des fonds propres de catégorie 1 (Tier 1) de l’ensemble du système bancaire, destinés à absorber les pertes. Ce n’est pas une performance brillante de la part des « maîtres de l’univers », et cela a fait des victimes : en 2023, plusieurs grandes institutions bancaires ont fait faillite : Silicon Valley Bank, First Republic Bank, Heartland Tri-State Bank, Citizens Bank, Signature Bank et Silvergate.
Si les dirigeants de ces établissements avaient utilisé des stratégies de suivi de tendance, ils n’auraient peut-être pas fait faillite – ils auraient même pu prospérer grâce à ces tendances, comme l’ont fait bon nombre de nos clients. On dit qu’il est facile de faire de telles affirmations avec le recul, mais nous ne donnons pas nos conseils a posteriori. Comme dans cette lettre d’information, nos signaux d’exposition directionnelle sont diffusés en temps réel, sur la base d’une analyse des tendances et sans recourir à des prévisions.
Il y a plus de deux mille ans, le général chinois Sun Tzu écrivait dans « L’Art de la guerre » qu’il existe trois grandes sources d’opportunités dans la vie : les événements, les tendances et les conditions. En réalité, ces trois éléments ne sont que différentes manifestations d’une seule et même chose : les conditions mènent aux événements, et les événements donnent naissance aux tendances.
Sur les marchés financiers, les événements de prix à grande échelle se déroulent toujours sous forme de tendances, ce qui fait du suivi de tendance le moyen le plus fiable de naviguer parmi ces événements. Dans les conditions actuelles, le suivi de tendance devrait être utilisé par chaque gestionnaire et chaque investisseur – à tout le moins comme un retour à la réalité et une source de deuxième avis sur les marchés.
En effet, les événements qui se déroulent aujourd’hui, et que nous avions anticipés il y a plusieurs années, ont guidé l’élaboration de nos différents rapports de portefeuille, dans l’espoir qu’ils aideront les investisseurs à naviguer de manière rentable dans l’incertitude à venir, en toute confiance et sérénité.

